 0
 0
Strategi OJK Agar Tabungan Program ‘Satu Orang Satu Rekening’ Lebih Bermanfaat – Memiliki rekening bank merupakan salah satu langkah penting untuk mengelola keuangan dengan lebih teratur. Namun, membuka rekening saja belum cukup apabila rekening tersebut jarang digunakan dan pemiliknya belum memahami cara mengelola uang. Inilah salah satu tantangan yang perlu diperhatikan dalam program Satu Orang Satu Rekening. Otoritas Jasa Keuangan (OJK) mendorong peningkatan literasi dan inklusi keuangan agar masyarakat tidak hanya mempunyai akses terhadap layanan perbankan, tetapi juga mampu memanfaatkannya secara tepat. Upaya ini penting, terutama bagi masyarakat yang baru mulai mengenal layanan keuangan formal.
Program Satu Orang Satu Rekening diharapkan dapat membantu lebih banyak masyarakat mengenal tabungan, membangun kebiasaan menyisihkan uang, serta mempersiapkan kebutuhan pada masa depan. Agar manfaatnya benar-benar terasa, diperlukan strategi yang mencakup edukasi, keamanan rekening, kemudahan transaksi, dan pendampingan keuangan.
Mengenal Program Satu Orang Satu Rekening
Program Satu Orang Satu Rekening merupakan bagian dari upaya memperluas akses masyarakat terhadap layanan keuangan. Pemerintah pada Oktober 2026 membahas rencana pembukaan rekening bagi sekitar 25 juta masyarakat berusia di atas 17 tahun dari kelompok desil 1 hingga 4. Rencana tersebut mencakup setoran awal sebesar Rp50.000 per rekening dengan dukungan anggaran yang disiapkan pemerintah. Pelaksanaannya perlu mengikuti ketentuan dan koordinasi antarlembaga terkait.
Melalui perluasan akses tersebut, masyarakat diharapkan dapat mempunyai tempat yang lebih aman dan teratur untuk menyimpan uang. Rekening juga dapat membantu penerimaan dana, transaksi pembayaran, dan perencanaan kebutuhan sehari-hari sesuai fitur yang disediakan bank. Meski begitu, kepemilikan rekening tidak otomatis membuat kondisi keuangan seseorang menjadi lebih baik. Manfaatnya bergantung pada bagaimana rekening digunakan, seberapa rutin pemiliknya menabung, dan apakah layanan yang tersedia sesuai dengan kebutuhan mereka.
Memperkuat Edukasi Keuangan Masyarakat
Strategi pertama yang perlu diperkuat adalah edukasi keuangan. Banyak orang sudah mengenal bank, tetapi belum tentu memahami biaya administrasi, saldo minimum, ketentuan transaksi, atau cara melindungi informasi rekening. OJK dapat terus mendorong edukasi yang sederhana dan mudah dipahami melalui sekolah, komunitas masyarakat, pemerintah daerah, serta lembaga perbankan. Materinya sebaiknya berisi contoh yang dekat dengan kehidupan sehari-hari, seperti menyisihkan sebagian penghasilan, membuat anggaran bulanan, dan membedakan kebutuhan dengan keinginan.
Masyarakat juga perlu memahami bahwa menabung bukan berarti menyimpan uang yang kebetulan tersisa. Kebiasaan yang lebih sehat adalah menentukan jumlah yang mampu disisihkan sejak awal, setelah kebutuhan pokok diperhitungkan. Dengan pemahaman tersebut, rekening tidak hanya menjadi tempat menyimpan uang, tetapi juga sarana membangun kebiasaan mengelola keuangan secara bertanggung jawab.
Mencegah Rekening Menjadi Tidak Aktif
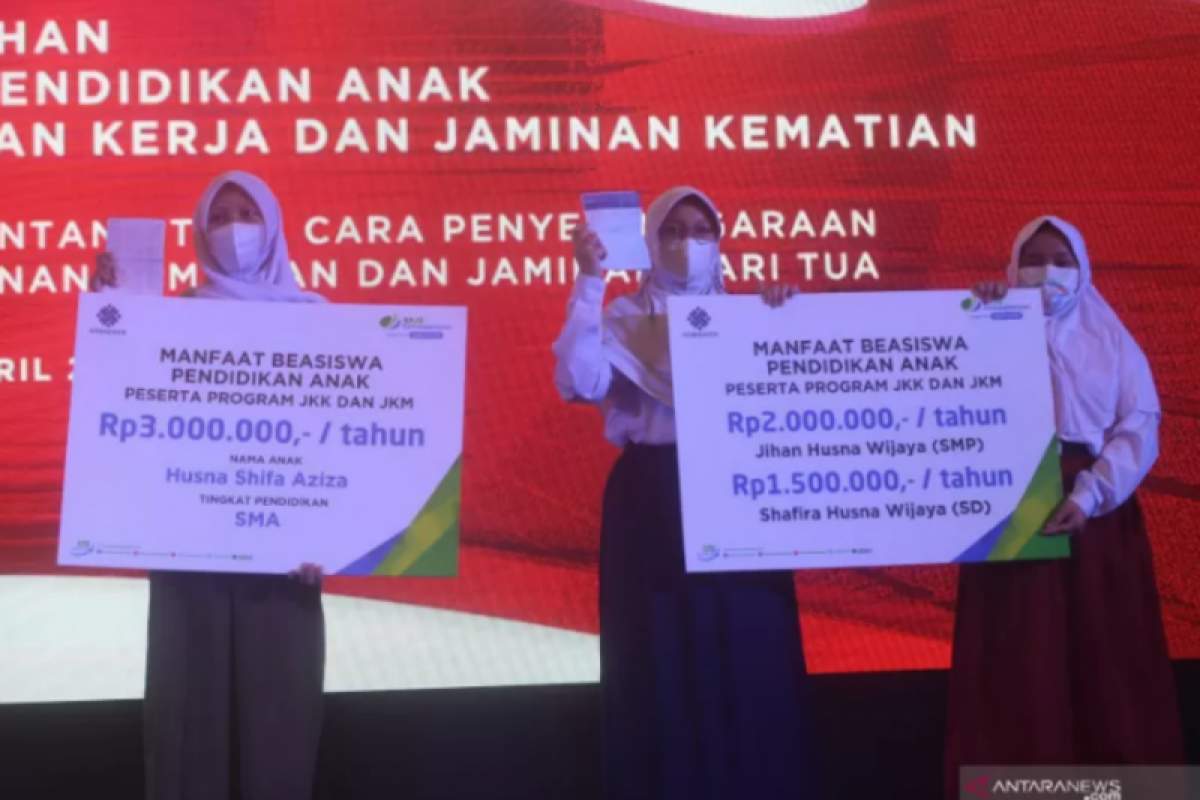
Salah satu perhatian penting dalam perluasan kepemilikan rekening adalah risiko rekening menjadi tidak aktif atau dormant. Rekening yang jarang digunakan dapat membuat pemiliknya kehilangan kebiasaan memantau saldo dan kurang memperhatikan keamanan aksesnya. OJK menyoroti pentingnya pendampingan agar rekening dapat terus memberikan manfaat. Dalam program tabungan pelajar, misalnya, kepemilikan rekening perlu disertai pembelajaran yang membantu siswa menggunakan tabungannya hingga memasuki usia dewasa.
Untuk mengatasi persoalan ini, bank dapat memberikan informasi yang jelas mengenai cara menjaga rekening tetap aktif sesuai ketentuan masing-masing produk. Pengingat transaksi, pemberitahuan saldo, dan edukasi melalui aplikasi dapat membantu nasabah memantau rekeningnya. Namun, nasabah tidak perlu melakukan transaksi yang tidak dibutuhkan hanya demi menjaga rekening tetap aktif. Hal terpenting adalah memahami ketentuan bank dan menggunakan rekening sesuai tujuan keuangan.
Memperkuat Keamanan dan Perlindungan Nasabah
Perluasan akses keuangan juga harus disertai perlindungan konsumen. Masyarakat yang baru menggunakan rekening mungkin belum terbiasa menghadapi penipuan digital, pesan palsu, atau permintaan informasi pribadi yang mencurigakan. OJK perlu terus bekerja sama dengan perbankan untuk meningkatkan kesadaran masyarakat mengenai keamanan transaksi. Nasabah harus mengetahui bahwa PIN, kata sandi, kode OTP, dan informasi rahasia lainnya tidak boleh diberikan kepada orang lain.
Masyarakat juga perlu berhati-hati apabila ada pihak yang menjanjikan keuntungan besar dengan syarat menggunakan rekening pribadi. Rekening tidak boleh dipinjamkan atau disewakan kepada orang lain tanpa memahami risiko hukumnya. Apabila menerima pesan mencurigakan, nasabah sebaiknya tidak langsung mengeklik tautan atau mengikuti instruksi yang diberikan. Konfirmasi melalui saluran resmi bank merupakan langkah yang lebih aman. Strategi perlindungan seperti ini penting agar perluasan inklusi keuangan tidak justru membuka peluang penyalahgunaan rekening oleh pelaku kejahatan.
Menyediakan Produk Tabungan Sesuai Kemampuan
Setiap masyarakat mempunyai kondisi keuangan yang berbeda. Ada orang yang memperoleh penghasilan secara rutin setiap bulan, sementara yang lain bergantung pada pendapatan harian atau pekerjaan yang tidak tetap. Karena itu, produk tabungan sebaiknya mempunyai persyaratan yang jelas dan sesuai dengan kebutuhan nasabah. Informasi mengenai biaya administrasi, saldo minimum, batas transaksi, dan fasilitas rekening harus disampaikan secara terbuka.
Bank juga perlu menyediakan pilihan layanan yang mudah dijangkau, termasuk bagi masyarakat yang belum terbiasa menggunakan aplikasi digital. Kemudahan tersebut dapat membantu nasabah menabung tanpa merasa terbebani oleh proses yang rumit. Menurut saya, rekening yang bermanfaat bukan selalu rekening dengan fasilitas paling banyak. Rekening yang tepat adalah rekening yang biayanya dapat dipahami, mudah digunakan, dan sesuai dengan kemampuan pemiliknya.
Mendorong Kebiasaan Menabung Secara Konsisten
Setoran awal dapat menjadi langkah permulaan, tetapi kebiasaan menabung perlu dibangun secara berkelanjutan. Masyarakat bisa memulainya dengan jumlah kecil yang realistis, kemudian menyesuaikannya ketika penghasilan meningkat. Sebagai contoh, seseorang yang memperoleh pendapatan harian dapat menyisihkan sebagian uang setelah memenuhi kebutuhan utama. Jumlahnya tidak harus besar. Konsistensi lebih penting daripada memaksakan setoran yang akhirnya mengganggu kebutuhan rumah tangga.
Rekening tabungan juga dapat digunakan untuk memisahkan uang kebutuhan sehari-hari dari dana darurat. Dengan pemisahan ini, pemilik rekening lebih mudah mengetahui berapa dana yang tersedia dan berapa yang sebaiknya tidak digunakan untuk keperluan konsumtif. OJK dan perbankan dapat membantu melalui materi edukasi, simulasi anggaran sederhana, dan kampanye menabung yang realistis. Pendekatan tersebut akan lebih bermanfaat apabila masyarakat diajak memahami tujuan menabung, bukan hanya diminta membuka rekening.
Memanfaatkan Teknologi untuk Mempermudah Transaksi
Teknologi perbankan dapat membantu masyarakat menggunakan rekening secara lebih praktis. Melalui layanan digital yang tersedia, nasabah dapat memeriksa saldo, memantau transaksi, dan melakukan pembayaran tanpa selalu mendatangi kantor bank. Akan tetapi, kemudahan digital harus disertai pengetahuan yang memadai. Nasabah perlu mengetahui cara mengakses aplikasi resmi, mengaktifkan pengamanan perangkat, dan memeriksa riwayat transaksi secara berkala.
Bank juga perlu memperhatikan masyarakat yang memiliki keterbatasan akses internet atau belum terbiasa menggunakan ponsel pintar. Layanan di kantor cabang, bantuan petugas, dan edukasi langsung tetap penting agar tidak ada kelompok yang tertinggal. Teknologi seharusnya menjadi alat untuk mempermudah pengelolaan uang, bukan membuat nasabah kesulitan memahami layanan yang mereka gunakan.
Memperkuat Kerja Sama Pemerintah, OJK, dan Perbankan
Keberhasilan program Satu Orang Satu Rekening tidak bisa hanya bergantung pada satu lembaga. Pemerintah, OJK, bank, pemerintah daerah, sekolah, dan komunitas masyarakat mempunyai peran yang saling melengkapi. OJK dapat memperkuat pengawasan perilaku pelaku usaha jasa keuangan, mendorong edukasi, dan meningkatkan perlindungan konsumen. Sementara itu, perbankan bertanggung jawab menyediakan layanan yang transparan, aman, serta sesuai dengan ketentuan yang berlaku.
Evaluasi program juga perlu melihat lebih dari sekadar jumlah rekening yang berhasil dibuka. Indikator lain yang penting adalah jumlah rekening yang digunakan secara berkelanjutan, pemahaman nasabah terhadap produk, kemudahan akses, serta berkurangnya kasus penyalahgunaan rekening. Dengan evaluasi seperti ini, pemerintah dapat mengetahui apakah program benar-benar membantu masyarakat atau baru berhasil memperluas angka kepemilikan rekening.
Manfaat Jangka Panjang bagi Masyarakat
Apabila dijalankan dengan baik, program ini berpotensi membantu masyarakat membangun kebiasaan finansial yang lebih sehat. Rekening dapat menjadi sarana menyimpan dana darurat, merencanakan pendidikan, mengelola penghasilan, dan memenuhi kebutuhan mendatang. Akses terhadap layanan keuangan formal juga dapat membantu masyarakat memahami berbagai pilihan produk keuangan. Meski demikian, setiap produk memiliki manfaat, biaya, dan risiko yang perlu dipelajari sebelum digunakan.
Masyarakat tidak harus langsung beralih ke produk keuangan yang lebih kompleks. Langkah awal yang masuk akal adalah memahami tabungan, membiasakan diri memantau transaksi, dan menyusun rencana keuangan sederhana. Dari kebiasaan kecil tersebut, pemahaman finansial dapat berkembang secara bertahap. Inilah manfaat yang lebih mendasar dibandingkan sekadar memiliki rekening bank.
Kesimpulan
Strategi OJK agar tabungan program Satu Orang Satu Rekening lebih bermanfaat perlu berfokus pada edukasi keuangan, pencegahan rekening tidak aktif, perlindungan nasabah, kemudahan layanan, dan pembentukan kebiasaan menabung secara konsisten. Pembukaan rekening merupakan langkah awal untuk memperluas inklusi keuangan, tetapi keberhasilan sesungguhnya terlihat ketika masyarakat mampu menggunakan rekening dengan aman dan sesuai kebutuhan. Karena itu, pendampingan dan evaluasi harus berjalan bersama dengan perluasan akses perbankan.
Menurut saya, program ini akan memberikan dampak lebih besar jika masyarakat tidak hanya menerima fasilitas rekening, tetapi juga memperoleh pengetahuan untuk mengelola uang dengan baik. Dengan kerja sama pemerintah, OJK, perbankan, dan masyarakat, rekening dapat menjadi alat untuk membangun ketahanan keuangan serta mempersiapkan masa depan yang lebih terencana.